Cập nhật ngày
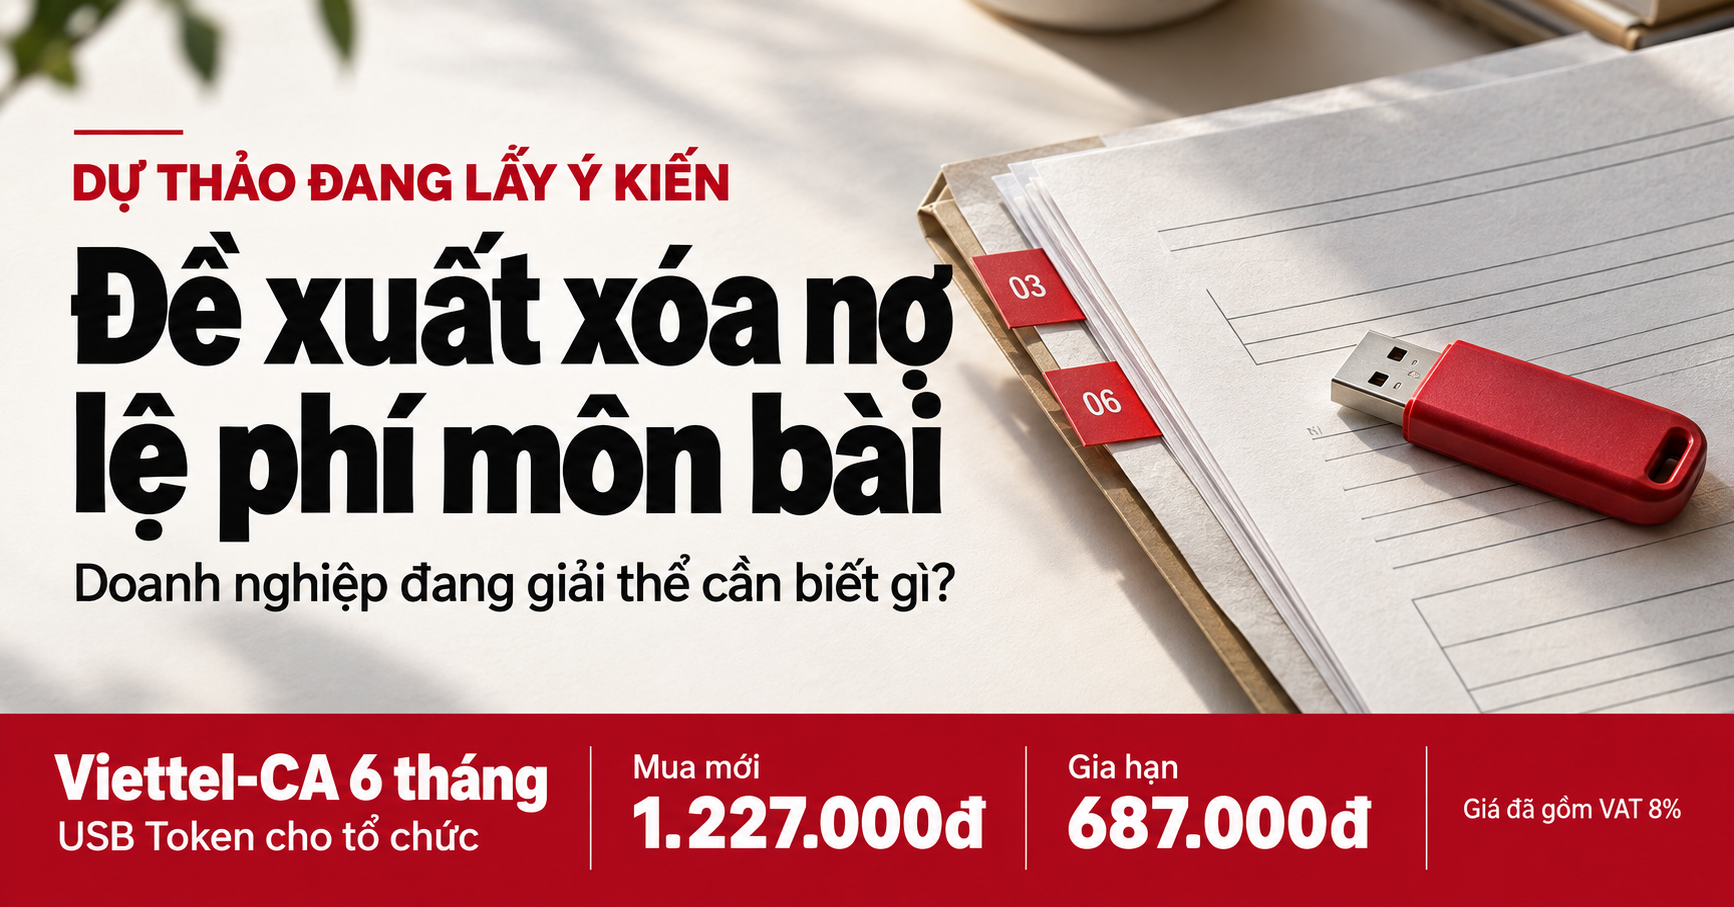
Doanh nghiệp đang giải thể vẫn phải nộp khoản lệ phí môn bài năm 2025 còn nợ sau khi đối chiếu với cơ quan thuế. Việt Nam đã dừng thu lệ phí môn bài từ ngày 01/01/2026. Riêng việc xóa nợ các năm trước và xử lý tiền chậm nộp cho người nộp thuế ở trạng thái 03, 06 vẫn đang được Bộ Tài chính lấy ý kiến.
Khoản nợ lệ phí môn bài nào được đề xuất xóa?
Theo khoản 7 Điều 10 Nghị quyết 198/2025/QH15, từ 01/01/2026, doanh nghiệp không phải khai, nộp lệ phí môn bài cho năm 2026 và các năm sau. Với năm 2025 trở về trước, Công văn 645/CT-CS của Cục Thuế vẫn yêu cầu rà soát và thu các khoản phải nộp. Xem hướng dẫn của Cục Thuế trên Báo Điện tử Chính phủ.
Dự thảo Nghị quyết của Quốc hội do Bộ Tài chính xây dựng đề xuất hai cách xử lý đối với lệ phí môn bài phát sinh đến hết 31/12/2025. Phần đề xuất này áp dụng cho người có nghĩa vụ nộp lệ phí môn bài, kể cả doanh nghiệp ngoài nhóm trạng thái 03, 06. Hồ sơ dự thảo do Bộ Tài chính công bố lấy ý kiến.
- Hệ thống thuế đã ghi nhận khoản nợ. Cơ quan thuế sẽ căn cứ dữ liệu đang theo dõi để xóa nợ lệ phí môn bài và tiền chậm nộp tương ứng nếu đề xuất được thông qua.
- Doanh nghiệp chưa khai, chưa nộp và hệ thống cũng chưa ghi nhận nghĩa vụ. Dự thảo đề xuất miễn khai, nộp lệ phí môn bài và không tính tiền chậm nộp cho khoản này.
Mã số thuế ở trạng thái 03, 06 có được xóa tiền chậm nộp?
Trạng thái 03 nghĩa là người nộp thuế đã ngừng hoạt động nhưng thủ tục chấm dứt hiệu lực mã số thuế còn dang dở. Trạng thái 06 nghĩa là cơ quan thuế xác định người nộp thuế không còn hoạt động tại địa chỉ đăng ký. Nếu doanh nghiệp ở trạng thái 06 muốn đóng cửa, hướng xử lý là làm thủ tục giải thể hoặc chấm dứt hoạt động. Nếu muốn kinh doanh tiếp, doanh nghiệp làm thủ tục khôi phục mã số thuế. Xem giải thích của Thuế TP. Hà Nội.
Ngoài phần lệ phí môn bài, dự thảo đề xuất xóa tiền chậm nộp cho người nộp thuế thuộc trạng thái 03 hoặc 06 tại thời điểm nghị quyết có hiệu lực. Theo phương án đang lấy ý kiến, đến hết 30/6/2028 phải đồng thời đáp ứng hai điều kiện sau.
- Cơ quan thuế đã tiếp nhận đầy đủ hồ sơ hợp lệ đề nghị khôi phục hoặc chấm dứt hiệu lực mã số thuế.
- Người nộp thuế đã thanh toán đủ nợ gốc, hoặc cơ quan thuế đã đối chiếu và xác nhận không còn nợ gốc. Theo dự thảo, nợ gốc ở đây gồm thuế, tiền phạt vi phạm hành chính do cơ quan quản lý thuế xử phạt và các khoản thu khác theo luật, trừ khoản lệ phí môn bài được đề xuất xóa.
Giả sử một công ty đang chờ giải thể còn nợ thuế GTGT và tiền chậm nộp của khoản thuế đó. Theo dự thảo, công ty vẫn phải thanh toán đủ thuế GTGT gốc. Chỉ phần tiền chậm nộp mới có thể được xem xét xóa khi đáp ứng các điều kiện. Ngày 30/6/2028 là mốc đề xuất trong dự thảo, không phải hạn gia hạn nộp thuế hiện hành.
Các khoản nợ liên quan đến trốn thuế, gian lận thuế hoặc sử dụng hóa đơn, chứng từ không hợp pháp thuộc diện loại trừ. Dự thảo cũng loại trừ khoản nợ liên quan đến vụ việc đang được thanh tra, điều tra, truy tố hoặc xét xử. Doanh nghiệp vẫn phát sinh hoạt động kinh doanh hoặc nghĩa vụ thuế từ hoạt động đó trong thời gian ở trạng thái 03, 06 cũng thuộc diện loại trừ, trừ phần xử lý lệ phí môn bài và tiền chậm nộp của chính khoản lệ phí này. Xem nội dung đề xuất trên Báo Điện tử Chính phủ.
Doanh nghiệp đang giải thể nên rà soát những gì?
- Lấy danh sách nghĩa vụ còn thiếu. Đối chiếu thông báo của cơ quan thuế với sổ kế toán và chứng từ đã nộp. Tách riêng lệ phí môn bài, thuế gốc, tiền phạt và tiền chậm nộp theo từng kỳ để biết khoản nào cần xử lý.
- Xác định bộ hồ sơ còn phải nộp. Kiểm tra tờ khai, hồ sơ quyết toán và tình trạng hóa đơn với cơ quan thuế quản lý. Nếu mã số thuế đang ở trạng thái 06, hỏi rõ kênh tiếp nhận cho từng hồ sơ trước khi đăng ký chữ ký số.
- Kiểm tra chứng thư trước khi ký. Nếu dùng USB Token Viettel, mở Viettel Token Manager, chọn chứng thư mang đúng mã số thuế và xem ngày hết hạn. Khi chứng thư còn hiệu lực và cổng thuế chấp nhận, doanh nghiệp có thể tiếp tục dùng để ký hồ sơ. Sau khi gửi, lưu thông báo tiếp nhận và theo dõi yêu cầu bổ sung. Cách kiểm tra thời hạn chữ ký số Viettel.
Báo giá chữ ký số Viettel-CA 6 tháng cho doanh nghiệp đang giải thể
Nếu kế toán còn tờ khai phải ký điện tử trong vài tháng tới mà chứng thư sắp hết hạn, doanh nghiệp có thể chọn gói Viettel-CA USB Token 6 tháng dành cho tổ chức. Trước khi đặt mua, hãy xác nhận khả năng cấp mới hoặc gia hạn theo tình trạng mã số thuế và thiết bị đang có.
| Hình thức | Số tiền thanh toán | Quyền lợi |
|---|---|---|
| Mua mới | 1.227.000 đồng | Đã bao gồm thiết bị USB Token. |
| Gia hạn | 687.000 đồng | Bảo lưu thời hạn còn lại của gói cũ. |
Sau khi triển khai, khách hàng được hỗ trợ nộp tờ khai và hướng dẫn thủ tục lấy lại mật khẩu trên cổng dịch vụ công của cơ quan thuế. Nếu bị mất USB Token, khách hàng được giảm 50% phí cấp lại thiết bị theo báo giá.
Sáu tháng là thời hạn sử dụng chữ ký số. Chi phí trên dành cho dịch vụ Viettel-CA. Việc xác nhận nghĩa vụ thuế và giải quyết hồ sơ giải thể thuộc cơ quan có thẩm quyền.
Câu hỏi thường gặp
Doanh nghiệp đã nộp hết thuế gốc nhưng vẫn còn tiền chậm nộp thì sao?
Theo dự thảo, cơ quan thuế vẫn có thể xem xét khoản tiền chậm nộp còn lại nếu doanh nghiệp đã hết nợ gốc trước ngày nghị quyết có hiệu lực và đáp ứng các điều kiện khác. Khi đối chiếu, kế toán nên mang theo chứng từ đã nộp và đề nghị xác nhận riêng số dư nợ gốc, tiền phạt và tiền chậm nộp.
Còn USB Token nhưng quên mật khẩu thì có phải mua mới?
Hãy xác định đang quên mật khẩu đăng nhập cổng thuế hay mã PIN của USB Token. Hai thông tin này được khôi phục theo quy trình riêng. Nếu chứng thư còn hạn, nên xử lý đúng lỗi trước khi quyết định mua gói mới. Hướng dẫn xử lý khi quên mã PIN USB Token Viettel.
Khi liên hệ, hãy cho biết mã số thuế, doanh nghiệp còn giữ USB Token hay không và ngày hết hạn của chứng thư. Bộ phận tư vấn sẽ kiểm tra trường hợp của doanh nghiệp trước khi báo phương án mua mới hoặc gia hạn.


0 Nhận xét