Chứng từ khấu trừ thuế TNCN điện tử là chứng từ ghi nhận khoản thu nhập và số thuế thu nhập cá nhân đã được tổ chức, cá nhân trả thu nhập khấu trừ. Từ ngày 01/07/2026, quy định về chứng từ điện tử được thực hiện theo Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC.
Bài viết này tập trung vào ba việc doanh nghiệp thực sự cần biết: trường hợp nào phải lập chứng từ, chứng từ phải ghi gì và cách lập chứng từ TNCN trên hệ thống Viettel.
1. Chứng từ khấu trừ thuế TNCN là gì?
Hiểu đơn giản, đây là chứng từ xác nhận một cá nhân đã nhận thu nhập và đã bị khấu trừ một khoản thuế TNCN.
Ví dụ: Công ty trả thu nhập cho anh A và đã khấu trừ 3.000.000 đồng thuế TNCN trước khi thanh toán. Chứng từ khấu trừ thuế sẽ ghi nhận khoản thu nhập liên quan và số thuế 3.000.000 đồng đã bị khấu trừ.
Cá nhân có thể sử dụng chứng từ này khi tự quyết toán thuế, đối chiếu số thuế đã khấu trừ hoặc làm căn cứ trong hồ sơ hoàn thuế.
2. Không phải mọi người lao động đều phải được cấp chứng từ
Điều 24 Nghị định 254/2026/NĐ-CP phân biệt từng trường hợp cụ thể. Đây là điểm doanh nghiệp cần hiểu trước khi tính số lượng chứng từ phải sử dụng.
| Trường hợp | Cách lập chứng từ |
|---|---|
| Cá nhân đã ủy quyền quyết toán thuế | Không phải lập chứng từ khấu trừ thuế TNCN cho cá nhân đó. |
| Không ký HĐLĐ hoặc HĐLĐ dưới 3 tháng | Có thể lập cho từng lần khấu trừ hoặc lập một chứng từ cho nhiều lần khấu trừ trong cùng năm tính thuế khi cá nhân yêu cầu. |
| HĐLĐ từ 3 tháng trở lên | Tổ chức, cá nhân trả thu nhập chỉ lập một chứng từ trong một năm tính thuế. |
Ví dụ thực tế: Doanh nghiệp có 500 nhân viên nhưng 450 người đã ủy quyền quyết toán thuế cho công ty. Không thể lấy máy móc 500 nhân viên = 500 chứng từ. Số lượng cần mua phải dựa trên số trường hợp thực tế cần được cấp chứng từ.
3. Mẫu và ký hiệu chứng từ TNCN năm 2026
Theo quy định áp dụng từ ngày 01/07/2026:
- Ký hiệu mẫu chứng từ: 03/TNCN.
- Ký hiệu chứng từ điện tử gồm 6 ký tự.
- Hai ký tự đầu là CT.
- Hai ký tự tiếp theo thể hiện năm lập chứng từ.
- Hai ký tự cuối do tổ chức, cá nhân khấu trừ thuế tự xác định theo nhu cầu quản lý.
Ví dụ đối với chứng từ lập năm 2026: CT26AA.
4. Chứng từ phải có những thông tin nào?
Theo Điều 23 Nghị định 254/2026/NĐ-CP, chứng từ khấu trừ thuế TNCN phải thể hiện các nhóm thông tin chính:
- Tên chứng từ, ký hiệu mẫu, ký hiệu và số chứng từ.
- Tên, địa chỉ, mã số thuế của tổ chức hoặc cá nhân trả thu nhập.
- Họ tên, địa chỉ, số điện thoại, mã số thuế hoặc số định danh của người nhận thu nhập.
- Quốc tịch đối với người nộp thuế không mang quốc tịch Việt Nam.
- Khoản thu nhập và thời điểm trả thu nhập.
- Tổng thu nhập chịu thuế.
- Khoản bảo hiểm bắt buộc.
- Khoản từ thiện, nhân đạo, khuyến học nếu có.
- Số thuế TNCN đã khấu trừ.
- Ngày lập chứng từ.
- Chữ ký của người trả thu nhập.
Đối với chứng từ điện tử, chữ ký trên chứng từ là chữ ký số.
5. Bảng giá chứng từ khấu trừ thuế TNCN Viettel
Bảng dưới đây là mức giá đang công bố trên bài viết hiện tại, đã có 8% VAT:
| Gói | Số chứng từ | Giá trọn gói |
|---|---|---|
| CT 100 | 100 | 140.000 đ |
| CT 200 | 200 | 280.000 đ |
| CT 300 | 300 | 421.000 đ |
| CT 500 | 500 | 572.000 đ |
| CT 1.000 | 1.000 | 896.000 đ |
| CT 2.000 | 2.000 | 1.350.000 đ |
| CT 3.000 | 3.000 | 1.900.000 đ |
| CT 5.000 | 5.000 | 2.883.000 đ |
| CT 7.000 | 7.000 | 3.834.000 đ |
| CT 10.000 | 10.000 | 4.773.000 đ |
| CT 20.000 | 20.000 | 8.294.000 đ |
| Trên 20.000 | Theo nhu cầu | Liên hệ |
Phí khởi tạo: 500.000 đồng.
Doanh nghiệp nên xác định trước số người thực tế cần được cấp chứng từ, tránh mua gói chỉ dựa vào tổng số nhân viên.
Xem bảng giá chữ ký số Viettel-CA, gia hạn chữ ký số Viettel hoặc MySign Viettel cho doanh nghiệp.
6. Trước khi lập chứng từ phải đăng ký sử dụng chứng từ điện tử
Trước khi sử dụng chứng từ điện tử, tổ chức hoặc cá nhân khấu trừ thuế phải thực hiện đăng ký sử dụng với cơ quan quản lý thuế.
Mẫu dùng để đăng ký mới hoặc thay đổi thông tin là 01/ĐKTĐ-CTĐT theo Thông tư 91/2026/TT-BTC.
Vì vậy, khi hệ thống không cho chọn mẫu hoặc ký hiệu, cần kiểm tra trạng thái đăng ký sử dụng chứng từ điện tử trước, thay vì lập đi lập lại chứng từ.
7. Hướng dẫn lập chứng từ khấu trừ thuế TNCN trên Viettel
Bước 1: Đăng nhập hệ thống
Truy cập hệ thống VInvoice Viettel và đăng nhập bằng tài khoản của doanh nghiệp.
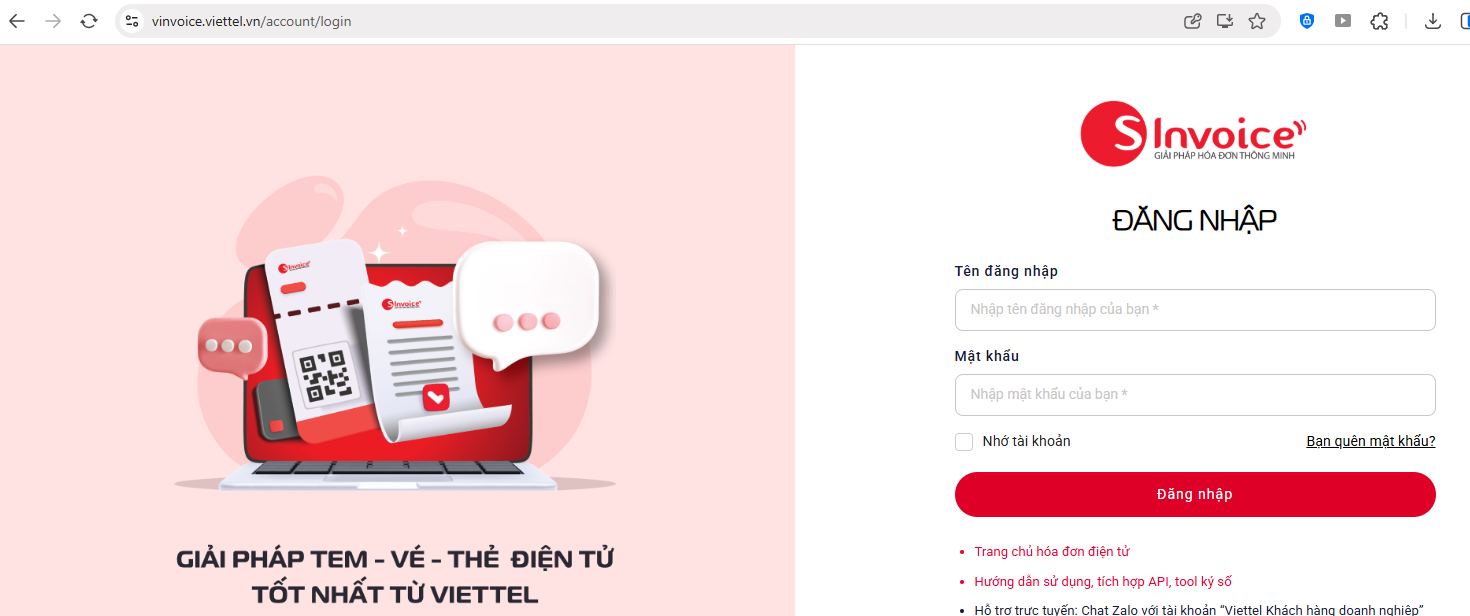
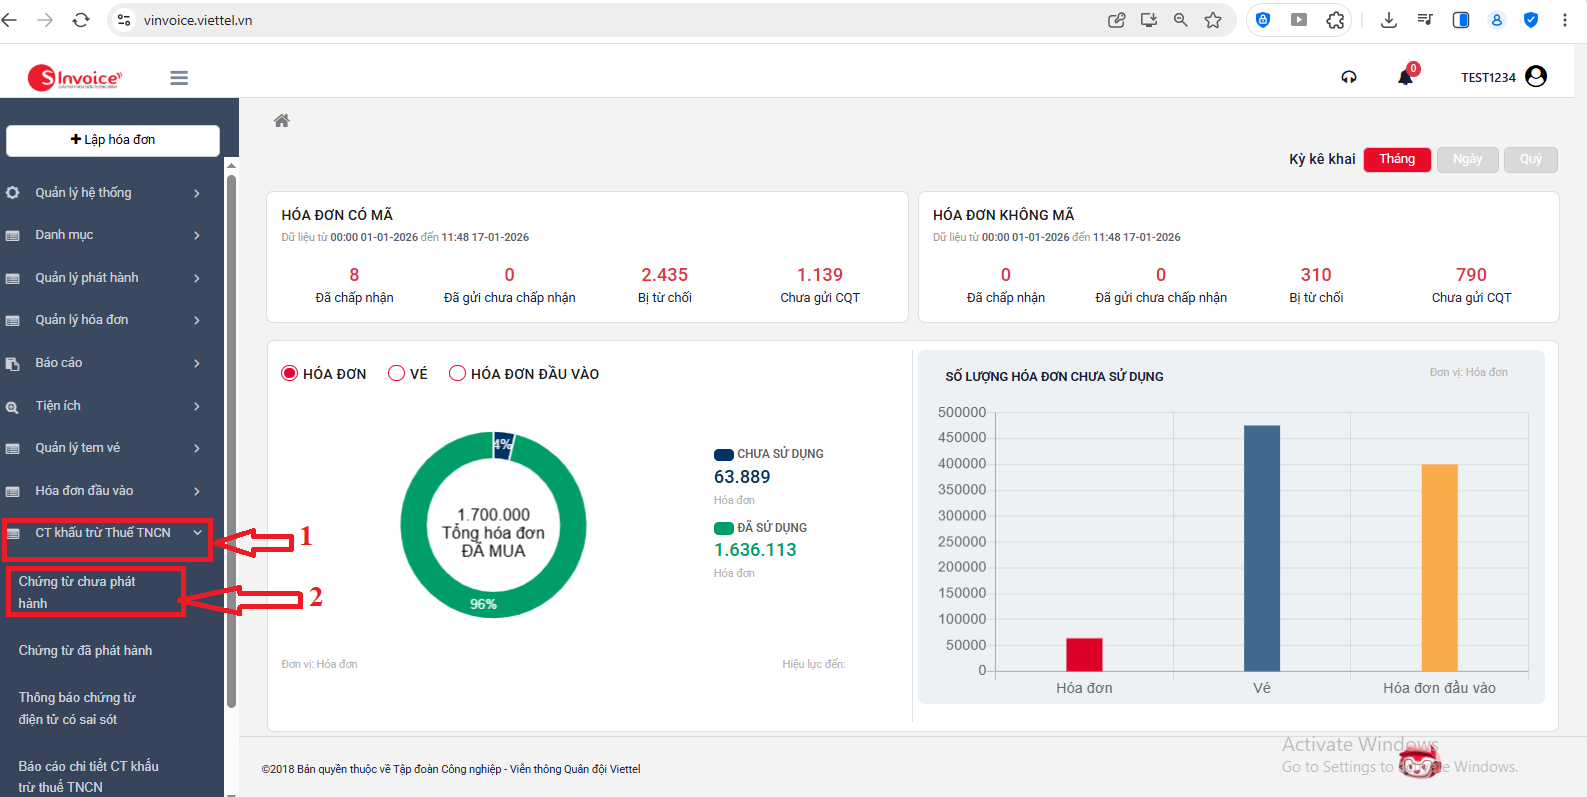
Sau khi đăng nhập, vào khu vực CT khấu trừ thuế TNCN → Chứng từ chưa phát hành.
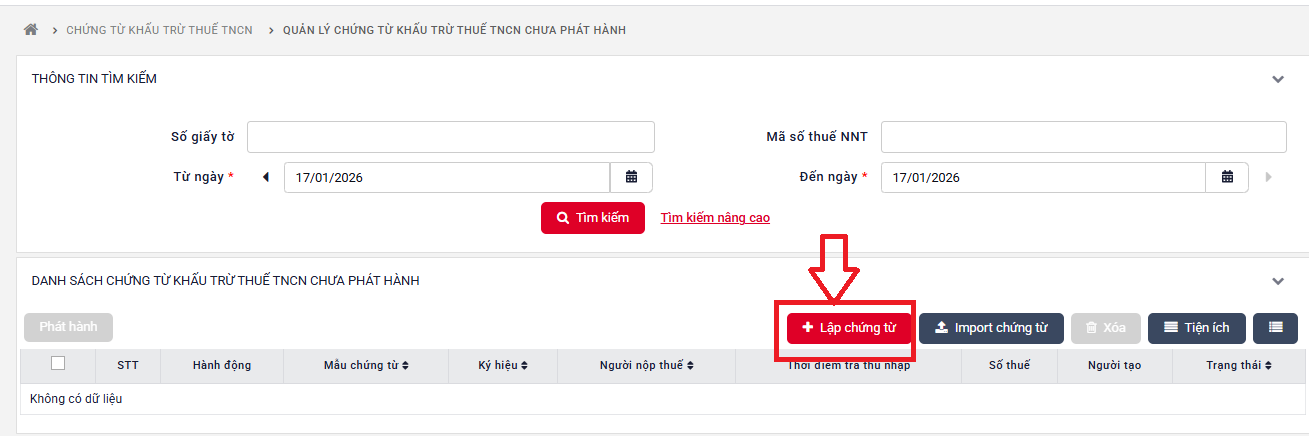
Bước 2: Chọn Lập chứng từ
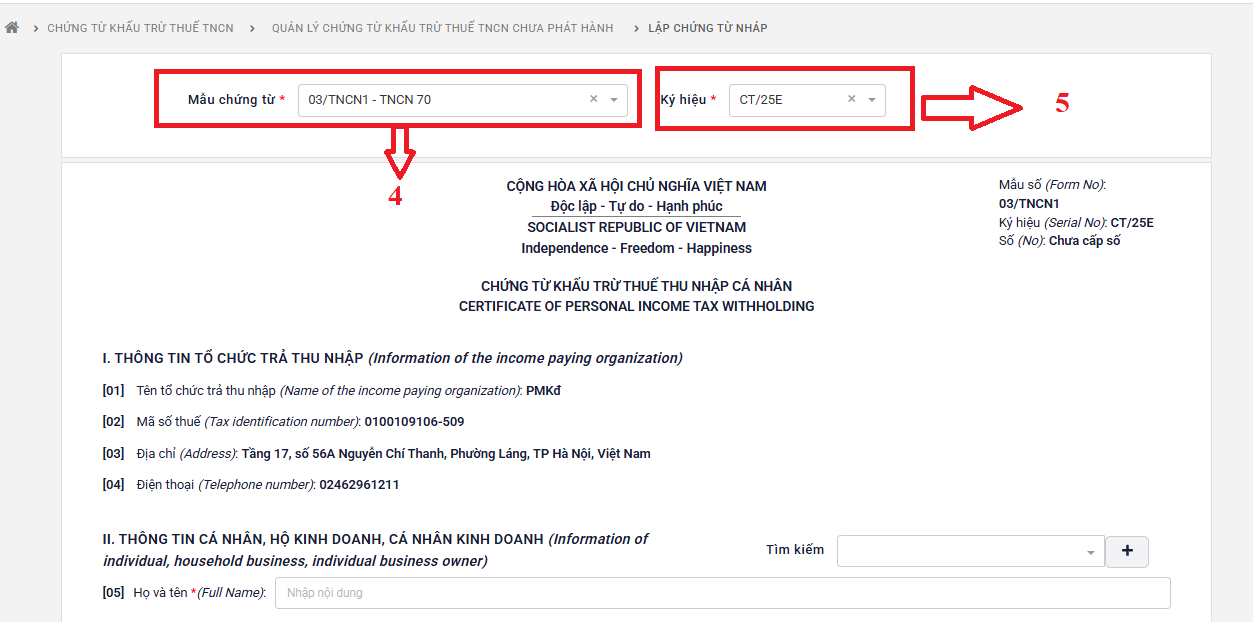
Bước 3: Chọn mẫu và ký hiệu
Chọn mẫu chứng từ và ký hiệu đã được đăng ký, cấu hình trên hệ thống.
Bước 4: Nhập thông tin người nhận thu nhập

Các chỉ tiêu dễ nhập sai nhất:
- [05] Họ và tên: ghi đúng theo hồ sơ định danh.
- [06] Mã số thuế: mã số thuế cá nhân nếu đã có.
- [07] Quốc tịch: lưu ý đối với người nước ngoài.
- [08] – [09]: xác định cá nhân cư trú hoặc không cư trú.
- [12] Số định danh/giấy tờ: dùng thông tin định danh tương ứng.
- [16] Thời điểm trả thu nhập: ghi đúng khoảng thời gian phát sinh.
- [17] Tổng thu nhập chịu thuế phải khấu trừ.
- [18] Tổng thu nhập tính thuế.
- [19] Số thuế TNCN đã khấu trừ.
Phân biệt [17] và [18]
Tổng thu nhập chịu thuế và tổng thu nhập tính thuế là hai chỉ tiêu khác nhau.
Ví dụ, một cá nhân có khoản thu nhập thuộc diện chịu thuế nhưng có các khoản được trừ theo quy định thì số dùng làm cơ sở tính thuế có thể thấp hơn tổng thu nhập chịu thuế.
Vì vậy, không nên tự động nhập cùng một số vào hai chỉ tiêu [17] và [18] nếu hồ sơ tính thuế thực tế không cho kết quả như vậy.
Bước 5: Xem trước hoặc lưu chứng từ nháp
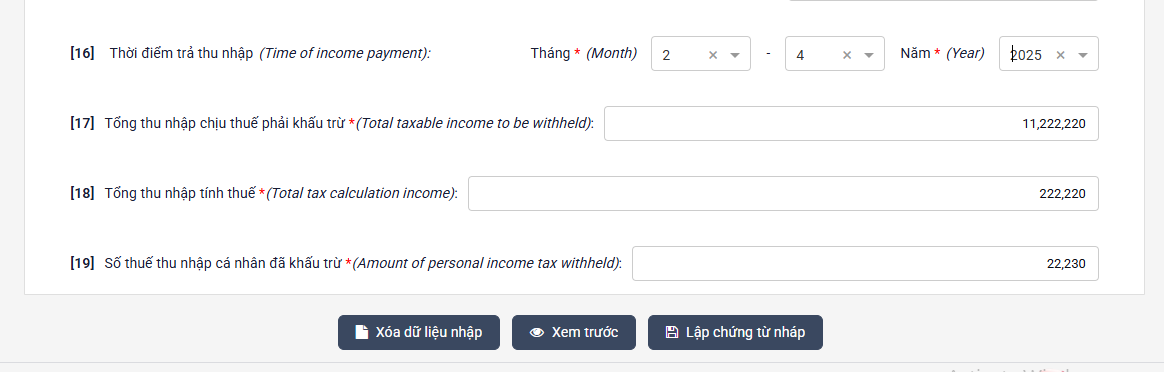
Trước khi ký, nên kiểm tra tối thiểu:
- Họ tên.
- Mã số thuế hoặc số định danh.
- Thời gian trả thu nhập.
- Tổng thu nhập.
- Số thuế đã khấu trừ.
Nếu chưa chắc chắn dữ liệu, nên lưu nháp thay vì ký phát hành ngay.
Bước 6: Chọn chứng từ cần phát hành
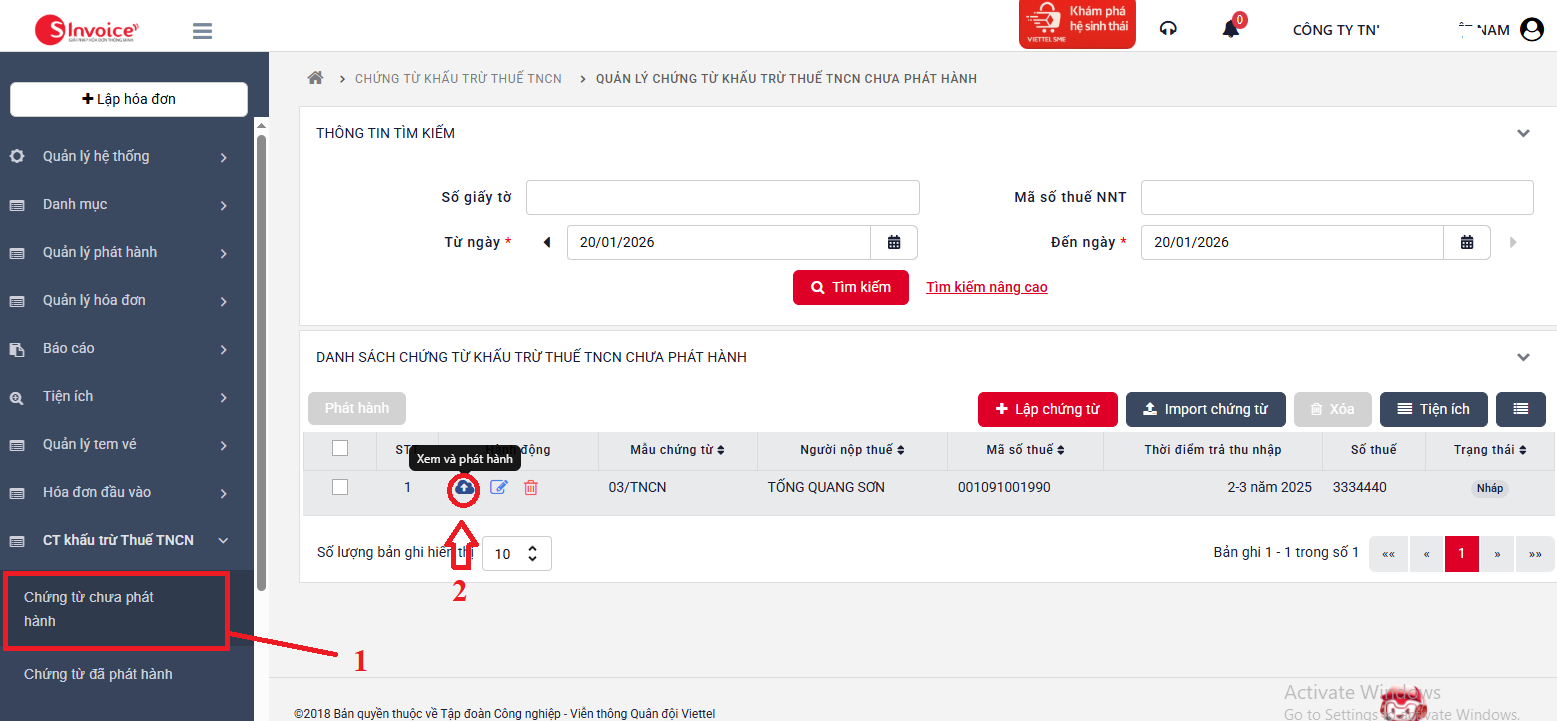
Mở chứng từ nháp cần xử lý, kiểm tra lại dữ liệu rồi chọn chức năng phát hành.
Bước 7: Ký số chứng từ
Nếu doanh nghiệp sử dụng USB Token, cần:
- Kết nối USB Token với máy tính.
- Mở công cụ ký số theo yêu cầu của hệ thống.
- Chọn đúng chứng thư số của doanh nghiệp.
- Nhập mã PIN Token và thực hiện ký.
Không gửi mã PIN USB Token, OTP hoặc mật khẩu tài khoản cho người hỗ trợ.
Nếu doanh nghiệp không muốn phụ thuộc vào USB Token, có thể tham khảo chữ ký số từ xa MySign Viettel; trước khi dùng cần kiểm tra phần mềm nghiệp vụ đang thao tác có hỗ trợ phương thức ký tương ứng hay không.
Bước 8: Kiểm tra trạng thái chứng từ
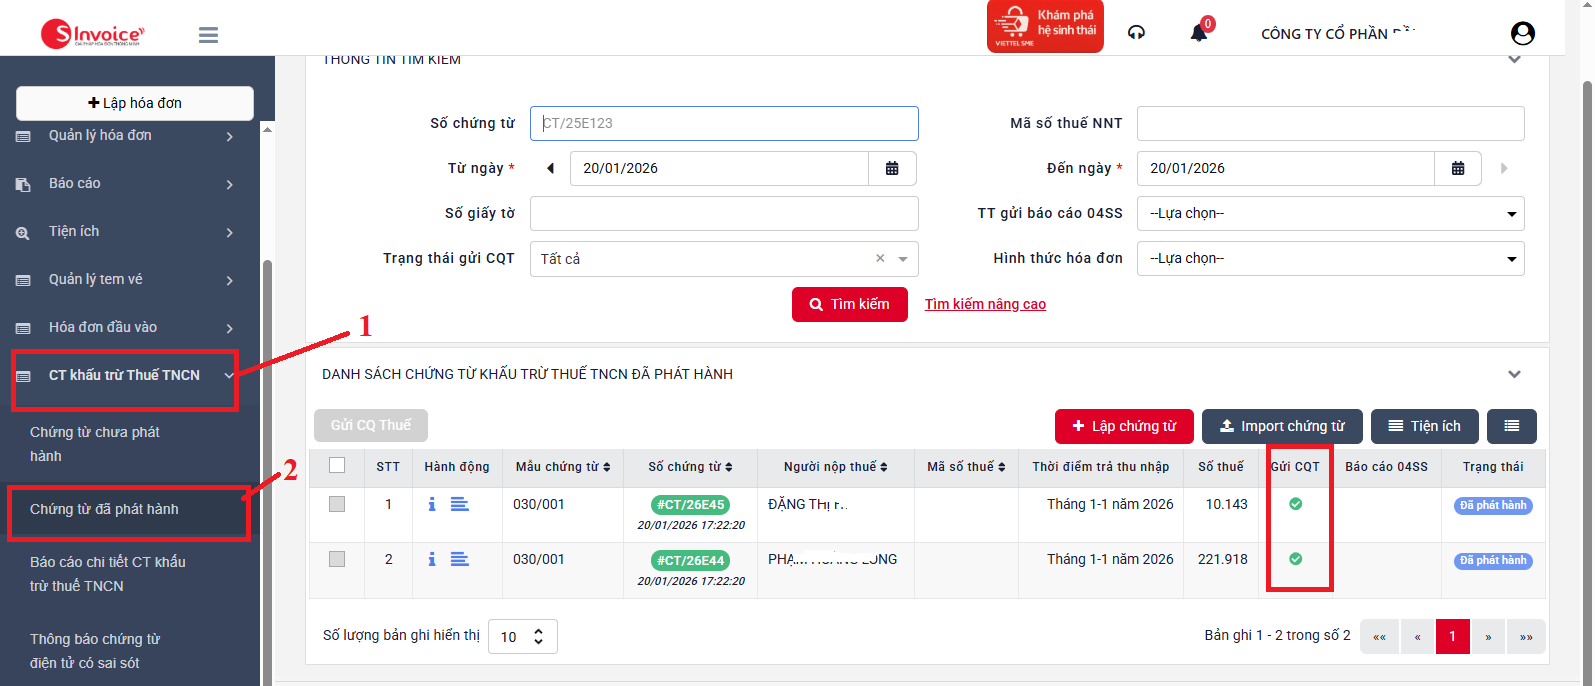
Điều 29 Nghị định 254/2026/NĐ-CP quy định sau khi lập đầy đủ chứng từ, tổ chức hoặc cá nhân khấu trừ thuế phải gửi chứng từ cho người bị khấu trừ và đồng thời gửi dữ liệu cho cơ quan thuế ngay trong ngày lập chứng từ.
8. Chứng từ TNCN lập sai xử lý thế nào?
Điều 20 Thông tư 91/2026/TT-BTC chia thành hai trường hợp.
Sai nhưng không sai mã số thuế và số tiền
Ví dụ sai tên, địa chỉ, số tiền bằng chữ hoặc nội dung khác nhưng không sai mã số thuế và số tiền ghi trên chứng từ:
- Thông báo cho bên nhận chứng từ về sai sót.
- Không phải lập lại chứng từ.
- Thông báo với cơ quan thuế theo Mẫu 04/SS-CTĐT.
Sai mã số thuế, số tiền hoặc thuộc trường hợp khác
Tổ chức lập chứng từ điện tử thay thế cho chứng từ đã lập sai.
Ví dụ: số thuế đã khấu trừ thực tế là 3.000.000 đồng nhưng chứng từ ghi 5.000.000 đồng. Đây là sai số tiền nên không xử lý giống một lỗi chính tả về địa chỉ.
9. Năm bước nên kiểm tra trước khi ký
- Đúng người: họ tên, mã số thuế hoặc số định danh.
- Đúng kỳ: thời gian trả thu nhập và năm tính thuế.
- Đúng số liệu: thu nhập và số thuế đã khấu trừ.
- Đúng mẫu, ký hiệu: theo thông tin doanh nghiệp đã đăng ký.
- Đúng chữ ký số: chứng thư còn hiệu lực và thuộc đúng đơn vị.
Nếu chữ ký số sắp hết hạn, doanh nghiệp nên thực hiện gia hạn chữ ký số Viettel-CA trước khi cần phát hành chứng từ để tránh gián đoạn.
10. Các dịch vụ thường dùng cùng chứng từ TNCN
Trong thực tế, chứng từ TNCN thường nằm trong cùng hệ thống nghiệp vụ kế toán, thuế và nhân sự của doanh nghiệp. Có thể tham khảo thêm:
- Chữ ký số Viettel-CA để ký hồ sơ thuế và giao dịch điện tử.
- Hóa đơn điện tử Viettel.
- Phần mềm BHXH Viettel cho hồ sơ bảo hiểm xã hội điện tử.
- Tem, vé, thẻ điện tử Viettel.
- Chữ ký số từ xa MySign Viettel.
11. Câu hỏi thường gặp
Người lao động ủy quyền quyết toán thuế cho công ty có cần chứng từ không?
Không. Theo khoản 2 Điều 24 Nghị định 254/2026/NĐ-CP, trường hợp cá nhân ủy quyền quyết toán thuế thì tổ chức khấu trừ thuế không phải lập chứng từ khấu trừ thuế TNCN cho cá nhân đó.
Người ký hợp đồng từ 3 tháng trở lên được lập bao nhiêu chứng từ?
Tổ chức, cá nhân trả thu nhập chỉ lập một chứng từ trong một năm tính thuế.
Cộng tác viên nhận tiền nhiều lần trong năm thì sao?
Đối với cá nhân không ký hợp đồng lao động hoặc ký hợp đồng dưới 3 tháng, có thể lập chứng từ cho từng lần khấu trừ hoặc lập một chứng từ cho nhiều lần khấu trừ trong cùng năm khi cá nhân yêu cầu.
Năm 2026 có bắt buộc dùng CT/26E không?
Không. Theo cấu trúc ký hiệu hiện hành, ký hiệu gồm CT + hai số của năm + hai chữ cái do đơn vị xác định. Ví dụ năm 2026 có thể là CT26AA.
Chứng từ TNCN có mã cơ quan thuế giống hóa đơn không?
Không nên đánh đồng hai cơ chế. Quy định hiện hành yêu cầu dữ liệu chứng từ khấu trừ thuế TNCN được truyền tới cơ quan thuế trong ngày lập.
Chứng từ sai có phải lúc nào cũng hủy rồi lập lại không?
Không. Nếu lỗi không làm sai mã số thuế và số tiền thì có trường hợp chỉ cần thông báo sai sót. Các trường hợp khác phải lập chứng từ thay thế theo Điều 20 Thông tư 91/2026/TT-BTC.
12. Căn cứ pháp lý
- Nghị định 254/2026/NĐ-CP ngày 30/06/2026, hiệu lực từ 01/07/2026.
- Thông tư 91/2026/TT-BTC ngày 30/06/2026, hiệu lực từ 01/07/2026.
- Ký hiệu mẫu chứng từ khấu trừ thuế TNCN: 03/TNCN.
- Tờ khai đăng ký/thay đổi sử dụng chứng từ điện tử: 01/ĐKTĐ-CTĐT.
- Thông báo chứng từ điện tử đã lập sai: 04/SS-CTĐT.
Hotline: 0962.72.0000 – 0987.193.999 – 097.44.88.221
Khi cần hỗ trợ lỗi kỹ thuật, nên chuẩn bị mã số thuế và ảnh chụp màn hình lỗi. Không cung cấp mã PIN USB Token, OTP hoặc mật khẩu tài khoản cho người khác.


0 Nhận xét